Domain laptop-ersatzteile.de kaufen?
Wir ziehen mit dem Projekt
laptop-ersatzteile.de um.
Sind Sie am Kauf der Domain
laptop-ersatzteile.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laptop-ersatzteile.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
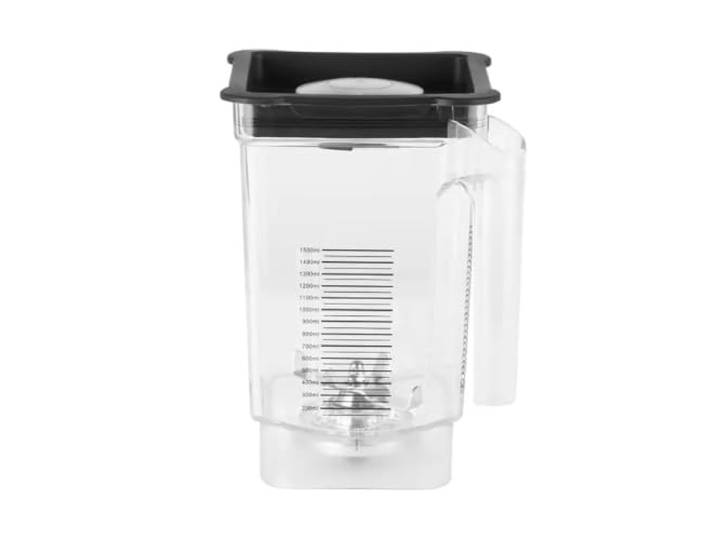
Ersatzteile Für Blender Cup ,Kompatibel Mit LEHEHE E8D 1.5L Mischmaschine Mischbecher Zubehör ErsatzErsatzteile Für Blender Cup ,Kompatibel Mit LEHEHE E8D 1.5L Mischmaschine Mischbecher Zubehör Ersatz. Passende Montagestruktur: Der Ersatzbecher des Mixers folgt dem Design der Produktgröße und kann mit der Entsafter-Basis verriegelt werden, um zu verhindern, dass Flüssigkeit beim Drehen und Rühren ausläuft Große Kapazität, vernünftige Hohlraumanordnung: Der elektrische Entsafter-Rührbecher verfügt über ein wissenschaftliches Innenraumdesign, kann ausreichend Obst, Gemüse und Trinkwasser aufnehmen und erfüllt so die Nachfrage nach der Zubereitung mehrerer Portionen frischen Safts auf einmal Glatte Innenwand, leicht zu reinigen: Der Entsafter-Behälter hat eine nahtlos polierte Innenfläche, wodurch das Anhaften von Fruchtfleisch und Rückständen erheblich reduziert wird. Sie können es nach Gebrauch schnell mit fließendem Wasser abspülen Flexible Anwendung for mehrere Szenarien: Der elektrische Entsafter-Mischbecher kann for Entsaften, Schütteln von Getränken und Mischen von Fruchtpüree verwendet werden und eignet sich for das Frühstück zu Hause, die Herstellung von Babynahrung und die Saftzubereitung bei einem Picknick im Freien Ersatz-Verbrauchsmaterial: Fruchtsaftmixergefäß kann als Ersatzbehälter aufbewahrt werden. Wenn der Becher zerkratzt, gesprungen oder verfärbt ist, können Sie ihn direkt ersetzen, ohne einen ganzen Entsafter kaufen zu müssen Farbe:1 Pcs166,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Ersatzteile Für Blender Cup ,Kompatibel Mit LEHEHE E8D 1.5L Mischmaschine Mischbecher Zubehör ErsatzErsatzteile Für Blender Cup ,Kompatibel Mit LEHEHE E8D 1.5L Mischmaschine Mischbecher Zubehör Ersatz. Passende Montagestruktur: Der Ersatzbecher des Mixers folgt dem Design der Produktgröße und kann mit der Entsafter-Basis verriegelt werden, um zu verhindern, dass Flüssigkeit beim Drehen und Rühren ausläuft Große Kapazität, vernünftige Hohlraumanordnung: Der elektrische Entsafter-Rührbecher verfügt über ein wissenschaftliches Innenraumdesign, kann ausreichend Obst, Gemüse und Trinkwasser aufnehmen und erfüllt so die Nachfrage nach der Zubereitung mehrerer Portionen frischen Safts auf einmal Glatte Innenwand, leicht zu reinigen: Der Entsafter-Behälter hat eine nahtlos polierte Innenfläche, wodurch das Anhaften von Fruchtfleisch und Rückständen erheblich reduziert wird. Sie können es nach Gebrauch schnell mit fließendem Wasser abspülen Flexible Anwendung for mehrere Szenarien: Der elektrische Entsafter-Mischbecher kann for Entsaften, Schütteln von Getränken und Mischen von Fruchtpüree verwendet werden und eignet sich for das Frühstück zu Hause, die Herstellung von Babynahrung und die Saftzubereitung bei einem Picknick im Freien Ersatz-Verbrauchsmaterial: Fruchtsaftmixergefäß kann als Ersatzbehälter aufbewahrt werden. Wenn der Becher zerkratzt, gesprungen oder verfärbt ist, können Sie ihn direkt ersetzen, ohne einen ganzen Entsafter kaufen zu müssen Farbe:1 Pcs166,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dornbracht Zubehör Ersatzteile 90281014800 9028101480090Dornbracht Temperaturbegrenzungsring ERSATZTEILE 90281014800, 9028101480090 Dornbracht Temperaturbegrenzungsring - Produktdaten Werksartikelnummer: 9028101480090 EAN: 4099477079653 Gewicht: 0,01 kg Hersteller: Dornbracht8,28 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Trzebiatowsky, Hans: Die Kraftfahrzeuge und ihre InstandhaltungDie Kraftfahrzeuge und ihre Instandhaltung , Bei diesem Reprint von 1961 handelt es sich um das Standardwerk für Kraftfahrzeugmechaniker, Reparaturwerkstätten, Meisterkurse, Fach- und Fahrschulen aus einer Zeit, in der die Elektronik noch eine untergeordnete Rolle im Automobilbau spielte. Im ersten Teil beschreibt der Autor ausführlich Aufbau, Wirkungsweise und die einzelnen Konstruktionsteile der verschiedenen Motorenkonzepte, ferner die Baugruppen Kraftübertragung und Fahrwerks sowie elektrischen Anlage. Dabei vermittelt der Text leicht verständlich und nachvollziehbar die hochtechnischen Vorgänge und erklärt anschaulich mit Hilfe zahlreicher Zeichnungen und Diagrammen die Grundzusammenhänge im Kraftfahrzeug. Auf der Grundlage von den technischen Kenntnissen über Konstruktion und Wirkungsweise der einzelnen Komponenten aus dem ersten Teil behandelt der umfangreiche Hauptteil Wartungs- und Instandhaltungsarbeiten. In zusätzlichen Kapiteln werden die Themen "Ausländische PKW" und "Schlepper" abgehandelt. Der informative Anhang besteht aus Werkstattdaten und Kenndaten für damals aktuelle Kraftfahrzeuge. Dieses Buch ist nicht nur eine Fundgrube des Wissens für angehende Gesellen, Facharbeiter, Meister und Techniker des Kfz-Handwerks, sondern auch interessant für alle technikbegeisterten Autofans. , Transportsysteme > Autoteile & Zubehör , Auflage: Unveränd. A., Erscheinungsjahr: 200607, Produktform: Leinen, Titel der Reihe: 25 Jahre HEEL Klassiker##, Autoren: Trzebiatowsky, Hans, Auflage/Ausgabe: Unveränd. A. Reprint der 10. Auflage 1961, Abbildungen: 2074 Abbildungen, Keyword: Auto; Auto Reparatur; Auto reparieren; Automechanik; Autotechnik; DIY; Do it yourself; Fahrzeugbau; Instand halten; Instand setzen; Instandhaltung; Jetzt helfe ich mir selbst; KFZ; Kfz-Ausbildung; Kraftfahrzeug; Kraftfahrzeugtechnik; Motor; Pflegen; Quelle; Reparieren; Reprint; Schrauben; Schrauber; Schrauberbuch; Warten; Wartung; Werkstatt, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Wartung~Instandhaltung - Instandsetzung, Fachkategorie: Kfz-Handwerk, Imprint-Titels: 25 Jahre HEEL Klassiker, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 1397, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel, Länge: 248, Breite: 186, Höhe: 69, Gewicht: 2248, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.